

Банкротство супругов в Иркутске
Разберем, как процедура одного или обоих супругов повлияет на общее имущество, ипотеку, созаемщиков, детей, алименты и сделки за последние годы.
до подачи
проверяем риски семьи
скидка 30%
при семейном банкротстве
с 2016 года
практика банкротства
Банкротство влечет негативные последствия, в том числе ограничения на получение кредита и повторное банкротство в течение пяти лет. Предварительно обратитесь к своему кредитору и в МФЦ.
Важно понимать
“Семейное банкротство” — это не отдельная процедура
В законе нет самостоятельной процедуры “для семьи”. Юридически анализируется дело конкретного гражданина: одного супруга или обоих супругов. Но последствия могут затронуть общие кредиты, имущество в браке, ипотеку и сделки между родственниками.
Коротко
Частое заблуждение: "имущество оформлено на жену — значит не заберут". По ст. 213.25 127-ФЗ это не так: совместно нажитое включается в конкурсную массу вне зависимости от того, на кого оформлено. Ипотека, доли и автомобиль рассматриваются отдельно. Если долги совместные и кредиторы одни и те же — банкротство обоих нередко проще и дешевле двух отдельных процедур.
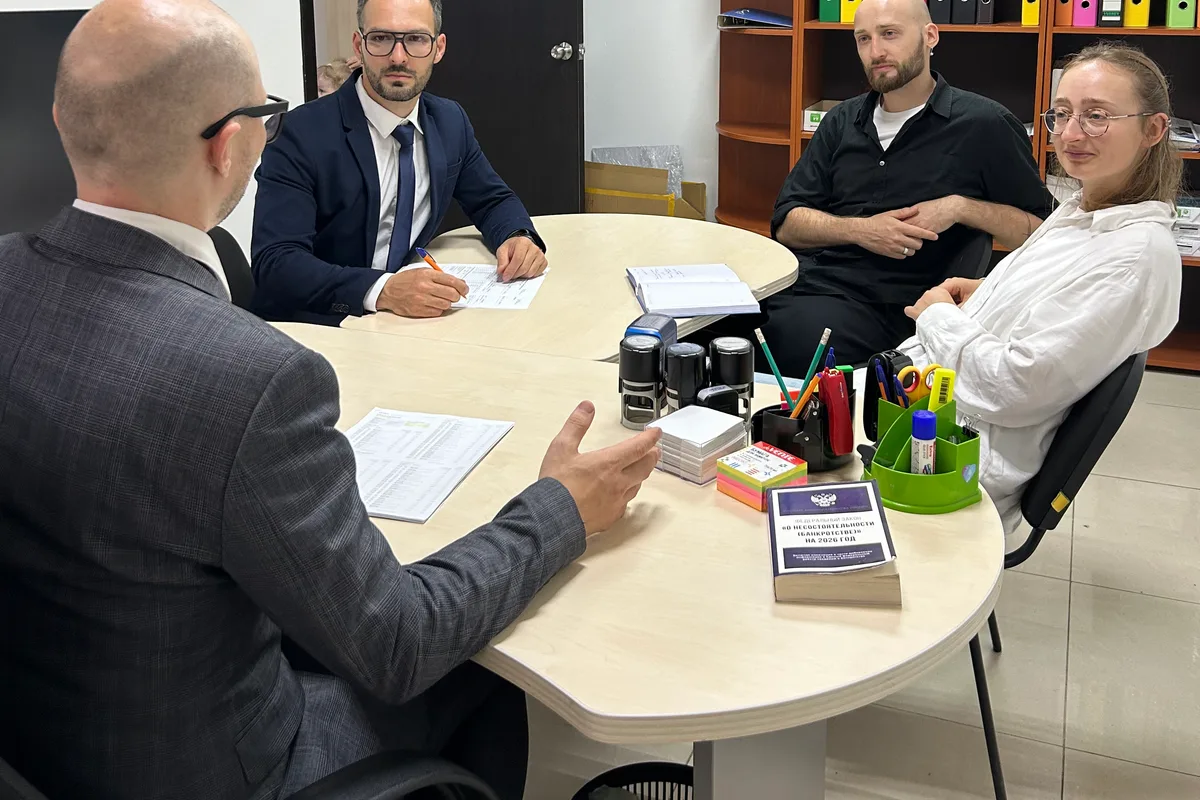
На консультации
Разбираем риски семьи до подачи заявления
До заявления в суд
Что проверяем по семейной ситуации
Главная задача — не “подать быстрее”, а заранее увидеть риски для второго супруга и семейного имущества.
Совместное имущество
Квартира, машина, дача, доли, имущество на одного из супругов, но купленное в браке.
Ипотека и залог
Кто заемщик, кто созаемщик, есть ли дети, просрочка и риск реализации залогового жилья.
Созаемщики и поручители
Перейдет ли взыскание на второго супруга после процедуры одного должника.
Сделки за 3 года
Дарение, продажа, раздел имущества, брачный договор, переводы родственникам.
Доходы семьи
Зарплата, пенсия, пособия, алименты, иждивенцы и прожиточный минимум.
Безопасный маршрут
Один должник, оба супруга, суд или МФЦ — выбираем без лишнего риска.
Один супруг или оба
Когда достаточно процедуры одного супруга, а когда нужно думать о двух делах
Если долг личный и нет общего имущества, процедура может затрагивать только одного должника. Если кредиты общие, есть ипотека, поручительство или общее имущество, стратегия становится семейной: нужно защитить второго супруга и не создать новых рисков.
Долги только у одного супруга
Проверяем, нет ли совместного имущества, созаемщиков, поручительства и переводов между супругами.
Общие кредиты и созаемщики
Смотрим договоры: после процедуры одного должника банк может продолжить взыскание со второго.
Ипотека в браке
Залоговое жилье требует отдельной стратегии. Сначала оцениваем риски, потом обсуждаем подачу.
Развод или раздел имущества
Раздел незадолго до банкротства может вызвать вопросы суда и финансового управляющего.
Сколько стоит банкротство супругов
- Банкротство через суд
- от 89 000 ₽
- Под ключ с обязательными расходами
- от 149 000 ₽
- Банкротство через МФЦ
- от 15 000 ₽
- Рассрочка
- от 10 100 ₽/мес
Цену фиксируем в договоре до начала работы. Через 7 дней после договора подаём заявление в суд.
Подробно о стоимостиПочему нельзя просто “переписать имущество”
Перед банкротством суд и финансовый управляющий смотрят не только текущую собственность, но и сделки за последние годы. Если имущество ушло супругу или родственникам без реальной экономической причины, сделку могут оспорить.
Безопаснее сначала разобрать документы, чем потом защищаться от заявления об оспаривании сделки.
Ответы на частые вопросы
Существует ли отдельная процедура семейного банкротства?
Отдельной процедуры с таким названием в законе нет. На практике речь идет о банкротстве одного супруга, обоих супругов или о параллельных делах, где нужно заранее оценить общие долги, имущество, ипотеку, поручительство и сделки между супругами.
Если банкротится один супруг, пострадает ли второй?
Сам факт банкротства одного супруга не делает второго должником. Но если есть совместное имущество, ипотека, поручительство, созаемщик или общие сделки, второй супруг может быть вовлечен в процедуру как заинтересованное лицо.
Что будет с имуществом, купленным в браке?
Имущество, приобретенное в браке, обычно считается совместным. В банкротстве может выделяться доля должника, а доля второго супруга защищается отдельно. До подачи важно понять, что оформлено на каждого и когда имущество приобретено.
Можно ли перед банкротством переписать машину или квартиру на супруга?
Это опасный сценарий. Дарение, продажа по заниженной цене, брачный договор или раздел имущества незадолго до банкротства могут быть оспорены. Такие действия нужно обсуждать до любых сделок.
Когда стоит рассматривать банкротство обоих супругов?
Если у супругов общие долги, оба являются заемщиками или созаемщиками, есть совместное имущество и оба фактически не могут платить, можно оценить совместную или параллельную стратегию. Решение зависит от документов и судебной перспективы.
Семейное банкротство
Скидка 30% при сопровождении семейного банкротства
Если разбираем ситуацию супругов комплексно, уменьшаем стоимость юридического сопровождения на 30%.
Проверим риски для семьи до подачи
Оставьте номер: юрист уточнит долги, имущество, ипотеку, сделки и подскажет безопасный маршрут.
Банкротство влечет негативные последствия, в том числе ограничения на получение кредита и повторное банкротство в течение пяти лет. Предварительно обратитесь к своему кредитору и в МФЦ.