
Долг
1 800 000 ₽
3 банка + 4 МФО. Зарплата официальная. Дарение автомобиля брату за 2,5 года до подачи — проверили, сделка рыночная.
✓ Освобождение от обязательств по решению суда
сделка устояла · 10 месяцев
Судебная процедура в Арбитражном суде Иркутской области — с финансовым управляющим, реестром кредиторов и защитой имущества. Сначала проверяем риски, потом подаём.
Не уверены — суд или МФЦ? Начните с диагностики →
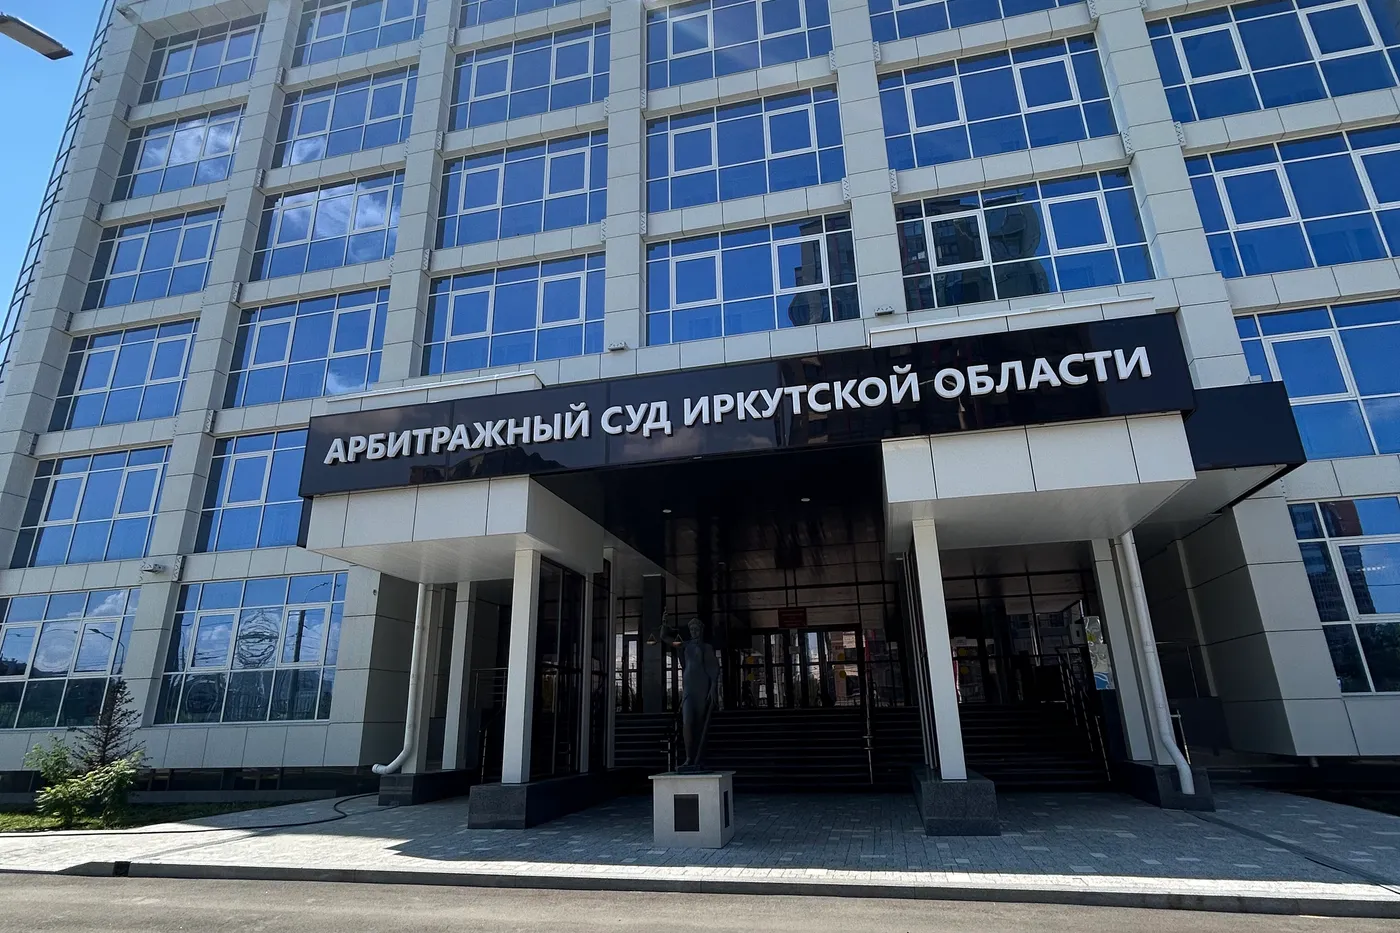
Арбитражный суд Иркутской области
Юридические услуги
от 89 000 ₽
рассрочка от 10 100 ₽/мес
Под ключ
от 149 000 ₽
сопровождение + обязательные расходы
Арбитражный суд Иркутской области · МойАрбитр · ст. 213.4 ФЗ-127
Итого от старта до завершения: ~7–14 месяцев
Проверяем долги, имущество, ФССП, сделки за 3 года. Оцениваем риски оспаривания и сложность дела.
Сами собираем документы по электронной доверенности, готовим заявление и 20+ приложений по ст. 213.4 ФЗ-127. Подаём через МойАрбитр — у вас номер дела.
Суд назначает заседание, вводит процедуру реализации имущества и утверждает управляющего из СРО.
Управляющий формирует реестр кредиторов. Суд рассматривает вопрос освобождения от обязательств.
Итого: ~7–14 месяцев
По ФЗ-127 суд может ввести одну из двух процедур — в зависимости от ситуации
Для тех, кто может платить
Суд утверждает план погашения долгов сроком до 5 лет. Должник сохраняет имущество и погашает задолженность по согласованному графику.
Вводится при наличии:
Списание долгов по решению суда
Финансовый управляющий формирует конкурсную массу, реализует имущество (кроме защищённого законом) и распределяет средства между кредиторами. По завершении суд решает вопрос об освобождении от оставшихся обязательств.
Вводится при:
При обеих процедурах из дохода должника исключается
В большинстве дел суд сразу вводит реализацию имущества — особенно если нет стабильного дохода для погашения.
Ключевой участник процедуры
Финансовый управляющий — это независимый специалист, назначенный судом для ведения дела о банкротстве физического лица. Он действует как посредник между должником и кредиторами, контролируя честность процедуры, сохранение имущества и соблюдение закона.
Участие управляющего обязательно — без него банкротство невозможно. Его вознаграждение (25 000 ₽) вносится на депозит суда до начала процедуры.
Эти платежи установлены законом и идут не нам, а на оплату работы госорганов, публикаций и финансового управляющего.
Примерная общая сумма
~55 000–60 000 ₽*
Сумма может меняться в зависимости от числа кредиторов и наличия имущества. Каждое дело индивидуально.
Депозит суда: 25 000 ₽
Фиксированное вознаграждение финансового управляющего. Вносится на счёт Арбитражного суда.
Газета «Коммерсантъ»: 12 000–15 000 ₽
Обязательное объявление о признании банкротом. Стоимость зависит от объёма текста.
С 17.05.2025 действует тариф: 347,89 ₽/кв. см с НДС.
Публикации в ЕФРСБ: 5 000–7 000 ₽
Обязательные сообщения для кредиторов и о событиях процедуры. Одно сообщение — 530,88 ₽ (с НДС).
Почтовые расходы: ~5 000 ₽
Отправка заказных писем всем кредиторам и в госорганы, как того требует закон.
Доверенность: ~2 200 ₽
Нотариально удостоверенная доверенность на представителя для подачи заявления и ведения дела.
Выписка из Росреестра (ЕГРН): 1 740 ₽
Выписка об объектах недвижимости. Плюс прочие запросы в ГИБДД, банковские комиссии.
Расходы на торги*: от 10 000 ₽
Оценка имущества и плата за электронную площадку. Возникают, только если у вас есть что продавать (авто, дача).
* Расходы на торги не включены в общую сумму и возникают только при наличии имущества для реализации.
Честные отзывы на независимых площадках.
«Обратились, когда банк уже подал в суд. Юристы помогли сохранить машину (она нужна для работы мужа). Спасибо за грамотную защиту.»
Анна М.
«Списала долги по микрозаймам. Очень боялась коллекторов, но после заключения договора звонки прекратились. Процедура заняла 8 месяцев.»
Ольга С.
«Живу в Братске, в офис не приезжал ни разу. Все документы отправил через MAX. Суд прошёл дистанционно. Результатом доволен.»
Дмитрий В.
Оставьте номер — перезвоним за 15 минут.
Или позвоните сами:
Банкротство влечет негативные последствия, в том числе ограничения на получение кредита и повторное банкротство в течение пяти лет. Предварительно обратитесь к своему кредитору и в МФЦ.
Большинство долгов списывается — но есть два исключения по ст. 213.28 ФЗ-127
Даже при добросовестном поведении (п. 5–6 ст. 213.28):
Суд откажет в списании, если должник (п. 4 ст. 213.28):
Ст. 213.30 ФЗ-127 — временные ограничения плюс главный результат
Списание долгов по итогам процедуры
При успешном завершении суд освобождает от обязательств в реестре (кроме исключений по закону — алименты, вред здоровью и др.).
Сообщать о банкротстве при обращении за кредитом
Нельзя повторно подавать на банкротство через суд
Нельзя занимать руководящие должности в организациях
Нельзя управлять кредитной организацией
Нельзя управлять страховой организацией, негосударственным пенсионным фондом, управляющей компанией инвестиционного фонда и микрофинансовой организацией
Большую часть документов мы запрашиваем сами по доверенности — от банков, ФССП, Росреестра, ГИБДД. Вам нужны только личные документы.
Полный чеклист — в статье «Документы для банкротства через суд» →
Обезличенные примеры завершённых судебных дел Иркутской области
Долг
1 800 000 ₽
3 банка + 4 МФО. Зарплата официальная. Дарение автомобиля брату за 2,5 года до подачи — проверили, сделка рыночная.
✓ Освобождение от обязательств по решению суда
сделка устояла · 10 месяцев
Долг
3 200 000 ₽
Кредиты + долги ИП. Оборудование на балансе. Поставщики и налоговая в реестре кредиторов.
✓ Освобождение от обязательств по решению суда
оборудование реализовано · 11 месяцев
Долг
980 000 ₽
Потребительские кредиты. Квартира единственная. Стабильный доход — суд ввёл реализацию, а не реструктуризацию.
✓ Освобождение от обязательств по решению суда
квартира сохранена · 8 месяцев
Все завершённые процедуры публикуются в Федресурсе (ЕФРСБ). Примеры из практики →
Мы работаем официально по договору. Ваши права защищены законом и нашей финансовой ответственностью.
Если по нашей вине вы не получите предусмотренный договором объём юридического сопровождения, мы вернём стоимость наших услуг по условиям договора.
Цена, указанная в договоре, фиксируется и не меняется в процессе работы. Никаких скрытых доплат и дополнительных расходов без вашего согласия.
Обязательные расходы (депозит управляющего, публикации) указываются отдельно и не входят в стоимость наших услуг.

Оставьте номер - перезвоним и разберём вашу ситуацию бесплатно. Без обязательств и навязывания услуг.
Банкротство влечет негативные последствия, в том числе ограничения на получение кредита и повторное банкротство в течение пяти лет. Предварительно обратитесь к своему кредитору и в МФЦ.
Банкротство влечет негативные последствия, в том числе ограничения на получение кредита и повторное банкротство в течение пяти лет. Предварительно обратитесь к своему кредитору и в МФЦ.