

Узнайте можно ли вам законно и бесплатно* списать долги через МФЦ
- Проверим риски для жилья, имущества и действующих арестов
- Проверим долги — кредиты, карты, микрозаймы, налоги, ЖКХ
- Ответьте на 4 вопроса — получите бесплатную консультацию
* Бесплатная процедура доступна при соответствии условиям ст. 223.2 ФЗ №127-ФЗ
После теста
Тест не заменяет консультацию, но помогает выбрать следующий шаг
Ответы показывают предварительный маршрут: МФЦ, суд или сначала проверка рисков. Для точного вывода юрист смотрит документы, ФССП, имущество, сделки и состав кредиторов.
Кто будет анализировать ваш расчет?
Вашу заявку получит и лично проанализирует юрист по банкротству. Он перепроверит данные, оценит риски по имуществу и сделкам, чтобы дать вам честный прогноз.
Ваш куратор
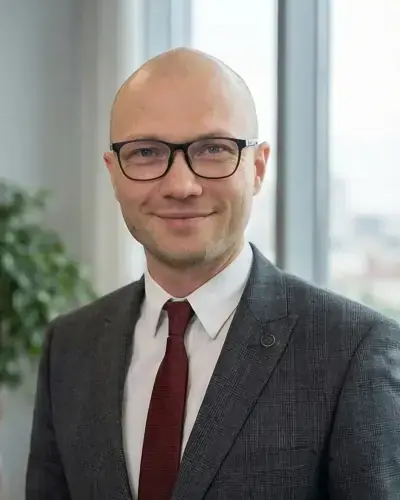
Филиппов Руслан
Юрист по банкротству
Практика в банкротстве с 2016 года
Отзывы клиентов
Честные отзывы на независимых площадках.
«Обратились, когда банк уже подал в суд. Юристы помогли сохранить машину (она нужна для работы мужа). Спасибо за грамотную защиту.»
Анна М.
«Списала долги по микрозаймам. Очень боялась коллекторов, но после заключения договора звонки прекратились. Процедура заняла 8 месяцев.»
Ольга С.
«Живу в Братске, в офис не приезжал ни разу. Все документы отправил через MAX. Суд прошёл дистанционно. Результатом доволен.»
Дмитрий В.
Частые вопросы о банкротстве
Кому подходит банкротство физического лица?
Единого минимального долга для добровольного обращения гражданина в суд закон не устанавливает: оцениваются неплатёжеспособность, состав долгов, доход, имущество и сделки. Сумма от 300 000 рублей может быть практическим ориентиром для оценки расходов, но не является универсальным условием. Для МФЦ действует диапазон от 25 000 до 1 000 000 рублей и отдельные основания по статье 223.2 Закона №127-ФЗ.
Чем отличается банкротство через суд от банкротства через МФЦ?
Банкротство через МФЦ — бесплатная упрощённая процедура для долга от 25 000 до 1 000 000 рублей при наличии одного из законных оснований (ФССП, пенсия, пособие на ребёнка или длительное взыскание). Судебное банкротство — универсальная процедура без ограничений по сумме долга, с участием финансового управляющего.
Сколько времени занимает банкротство?
Упрощённое банкротство через МФЦ занимает 6 месяцев. Судебная процедура — от 6 до 12 месяцев в среднем. В Иркутске Арбитражный суд Иркутской области рассматривает большинство дел в течение 8–10 месяцев.
Заберут ли единственное жильё при банкротстве?
Нет. Единственное жильё (не ипотечное) защищено исполнительским иммунитетом по ст. 446 ГПК РФ и не включается в конкурсную массу. Исключение — ипотека: залоговое жильё может быть реализовано для погашения долга перед банком.
Что будет с зарплатой во время банкротства?
Во время процедуры банкротства прожиточный минимум на должника и его иждивенцев не может быть удержан. Остаток заработной платы сверх прожиточного минимума входит в конкурсную массу и направляется кредиторам.
Что происходит после прохождения теста?
После прохождения теста вы получите предварительную оценку вашей ситуации: подходит ли вам банкротство через суд, МФЦ или нужна консультация. Юрист по банкротству Филиппов Руслан лично свяжется с вами для детального разбора дела.
Чтобы разобрать вашу ситуацию и оценить риски, запишись на бесплатную консультацию прямо сейчас
Ответит юрист, не менеджер. Риски скажем честно. Цена фиксируется в договоре.